Conclusão
Potencial de valorização das ações da PETR4: pelo menos 20-30%. Em nossa leitura, a Petrobras segue combinando fundamentos superiores aos dos pares: rentabilidade elevada, forte geração de caixa, dividend yield atrativo e vida útil de reservas relevante e, ainda assim, negocia com desconto estrutural. Entendemos que parte relevante desse desconto está associada à sua natureza estatal e ao prêmio de risco Brasil, sobretudo diante da incerteza sobre política de preços, disciplina de capital e remuneração ao acionista. Nesse contexto, uma eventual vitória de um candidato pró-mercado poderia alterar rapidamente a percepção de risco, reduzindo o retorno exigido pelos investidores antes mesmo de qualquer mudança material nos resultados operacionais. Embora o fechamento integral do desconto frente aos pares privados nos pareça otimista, vemos como razoável uma reprecificação parcial, aproximando a Petrobras de um patamar intermediário entre estatais internacionais e majors privadas. Assim, mantemos a visão de que PETR4 carrega potencial de valorização relevante, com upside estimado entre 20-50%, e preço-alvo em torno de R$58-59/ação em um cenário intermediário de redução do prêmio de risco.
Petrobras: fundamentos superiores. A Petrobras combina rentabilidade projetada elevada, geração de caixa expressiva e uma longa vida de reservas. Ainda assim, a empresa negocia com múltiplos inferiores aos dos pares privados selecionados. Nossa hipótese central é que a natureza estatal e o risco de decisões de capital orientadas por objetivos públicos explicam uma parcela predominante desse desconto. A comparação internacional é consistente com essa leitura, ainda que não permita isolar ou quantificar sua contribuição causal.
A eleição de um candidato pró-mercado poderia alterar essa percepção antes mesmo de uma mudança nos resultados. O mecanismo seria a redução do retorno exigido pelo investidor diante de maior previsibilidade na política comercial, nos investimentos e na remuneração dos acionistas. A eleição seria o início do processo; a sustentação do prêmio dependeria de nomeações e decisões verificáveis ao longo do tempo.
Os fatos
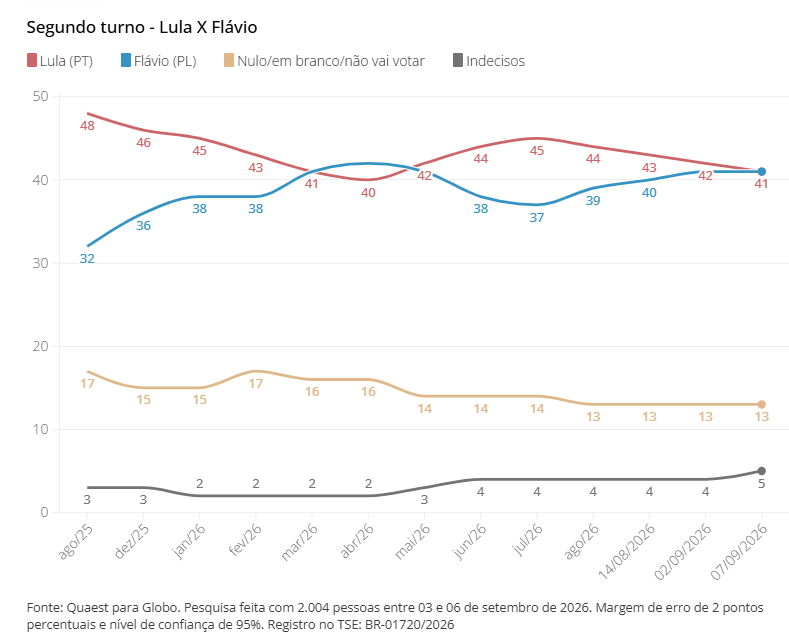
Pesquisas eleitorais mudando o cenário-base. Após um longo período demonstrando o favoritismo do candidato da situação (Presidente Lula – Partido dos Trabalhadores), recentes pesquisas começam a indicar uma retomada do principal candidato da oposição (Flávio Bolsonaro – Partido Liberar. Em nossa leitura, caso a “virada” se confirme, podemos testemunhar a reprecificação na tese da Petrobras tendo em vista uma melhor percepção de risco do mercado para a empresa.
Petrobras: fundamentos superiores, mas negocia com desconto. Em comparação com os majors globais privados e estatais, Petrobras opera com fundamentos superiores na maior dos indicadores possíveis em termos fundamentais: Retorno sobe o patrimônio, rendimento de dividendos, rendimentos de fluxo de caixa e Reservas/Produção. Entretanto, vemos a empresa negociando com desconto estrutural versus os pares internacionais privados (Exxon, Chevron, BP, Shell, Total e ConocoPhillips) ou estatais (Sinopec, CNOOC e Equinor). Como podemos perceber na tabela abaixo, PETR negocia com desconto de c. 20-50% em relação aos pares estatais e privados, respectivamente.
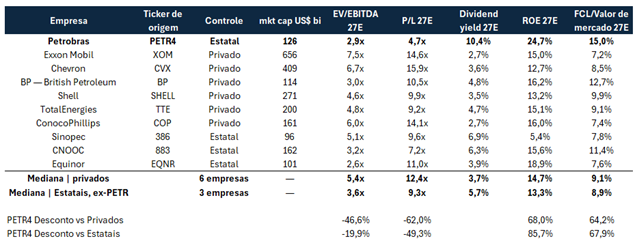
Quanto poderia valorizar? A nossa tese é muito simples: por deter fundamentos superiores, achamos que a PETR deveria negociar em um range intermediário entre os pares privados e estatais. Esse potencial de valorização ficaria entre 20-50%. Se por um lado 50% nos parece muito otimista, 20% é muito razoável – afinal de contas, a nossa comparação é realizada com players estatais chineses. Achamos muito pouco razoável comparar um regime democrático brasileiro com o regime chines, onde a governança das empresas está muito mais relacionada aos interesses centralizados do partido do que a conselho de administração, governança, Ministério Público e etc.
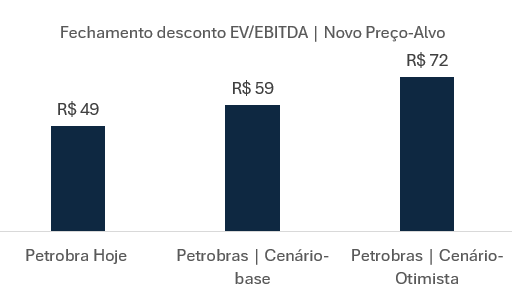
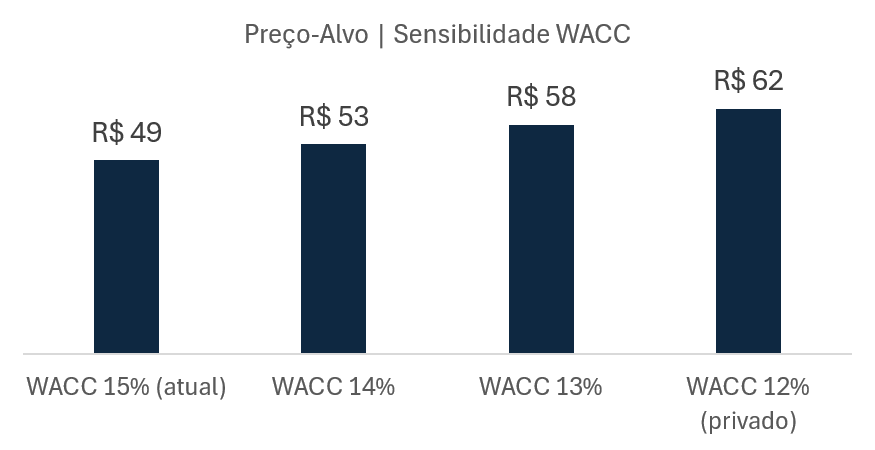
Qual seria o novo preço-alvo? Fizemos duas simulações: I) fechamento do desconto estrutural entre os múltiplos EV/EBITDA dos pares estatais/privados em relação ao case da Petrobras e II) Análise de sensibilidade da PETR em relação a sua taxa da desconto que utilizamos em nosso modelo proprietário de avaliação.
Cenário-Base: Ao considerarmos o fechamento do desconto EV/EBITDA, entendemos que o preço-justo da Petrobras deveria ser de pelo menos R$59/ação. Supondo que todo o prêmio que os pares privados negociam em relação a Petrobras fosse fechado, o preço-alvo deveria ser de R$72/ação (muito otimista, em nossa leitura).
Qual sensibilidade em relação a WACC? Utilizamos uma taxa de desconto conservadora em nosso modelo de avaliação para Petrobras (WACC 15% vs 12% para os pares privados). A diminuição do prêmio de risco levaria o preço alvo para R$53-62/ação. Uma vez mais, achamos que uma taxa de desconto exatamente em linha com os pares privados nacionais um exagero… mas utilizar uma taxa de desconto de 13%-14% não é nenhum exagero. Perceba que os novos preço-alvo guardam alguma aderência entre si. Ao colocar o “novo preço-alvo” entre R$58-59/ação ao considerar o cenário intermediário.
De onde vem os fundamentos superiores? Para além da qualidade da gestão, é importante mencionar a joia da coroa: o pré-sal e seus campos de alta produtividade, petróleo leve e que já correspondem a 80% da produção da empresa. Como bem sabemos, o início do declínio do pré-sal é esperado a partir de 2030. A atual exploração da Margem Equatorial/Foz do Amazonas deve trazer respostas a esse declínio a depender das descobertas. Importante mencionar que já foram encontrados indícios de hidrocarbonetos e matérias recentes na mídia local indicam a presença de petróleo de alta qualidade nas perfurações recentes realizadas pela Petrobras. Para maiores detalhes sobre essa campanha exploratória, leia Petrobras (Petrobras (PETR4) | Uma enxadada, uma minhoca – Petrobras anuncia presença de Hidrocarbonetos no Amapá).
Por que existe esse desconto? Em nossa visão, o desconto da Petrobras em relação aos pares internacionais se justificaria devido a: I) sua natureza estatal, exposta a decisões que nem sempre se alinham aos interesses dos acionistas minoritários: investimentos com retornos duvidosos, subsídio de preços, mudanças na lei das estatais e estatuto da empresa, possível retenções de dividendos e outros e II) ao maior prêmio de risco cobrado de ativos brasileiros em relação a ativos americanos e europeus.Só para constar: fizemos essa análise em 2025 e a conclusão foi muito similar. Para maiores detalhes, leia a nossa conclusão a época: Petrobras (PETR4) | Petrobras vs Pares Internacionais – Um novo acompanhamento para ficarmos de olho!.
Desconto justificado – ao menos, em algum grau…
Como mencionado anteriormente, o desconto da Petrobras seria justificável, principalmente por sua natureza estatal e pelos prêmios de risco mais elevados aplicados aos ativos brasileiros. É importante reforçar que acreditamos que um desconto deve existir, apenas discordamos da magnitude desse desconto.
Dito isso, apesar dos resultados operacionais ainda razoáveis, destacamos alguns eventos recentes que representam riscos à tese da empresa:
- I) Expansão do Plano de Negócios 26-30E para segmentos que julgamos pouco alinhados ao core business da empresa, como eventuais aquisições nos segmentos de refino e petroquímico;
- II) Maior restrição à distribuição de dividendos após a alteração do estatuto social (vide: “Petrobras – Proposta de Revisão do Estatuto Social – Mais dúvidas do que certezas!”);
- III) Mudança na Lei das Estatais em dezembro/2022, que flexibilizou critérios e abriu espaço para indicações políticas – vale lembrar que o primeiro CEO da Petrobras neste mandato presidencial foi Senador pelo Partido dos Trabalhadores;
- IV) Possíveis investimentos em segmentos como gás natural (vide: “Decreto sobre Gás Natural – O cobertor é curto”), entre outros.