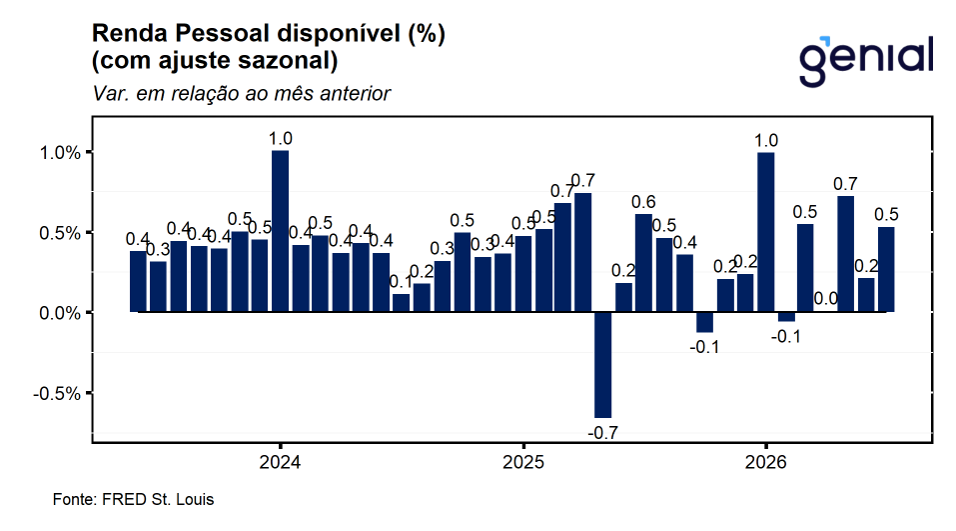
A renda pessoal (personal income) registrou expansão de 0,4% m/m em julho, acelerando em relação aos 0,2% m/m observados no mês imediatamente anterior e superando a expectativa consensual de mercado de alta de 0,2% m/m (Bloomberg). Em valores nominais, o avanço correspondeu a US$ 115,1 bilhões na métrica anualizada. Por sua vez, a renda pessoal disponível (disposable personal income) apresentou alta ainda mais expressiva de 0,5% m/m, equivalente a US$ 125,9 bilhões, enquanto, em termos reais, a renda disponível avançou 0,4% m/m, ante 0,3% m/m em junho. A alta da renda refletiu principalmente o crescimento da remuneração dos trabalhadores, com destaque para os salários do setor privado, além do avanço dos benefícios sociais do governo, sobretudo Medicaid e Medicare, e das receitas provenientes de ativos, lideradas pelos dividendos.
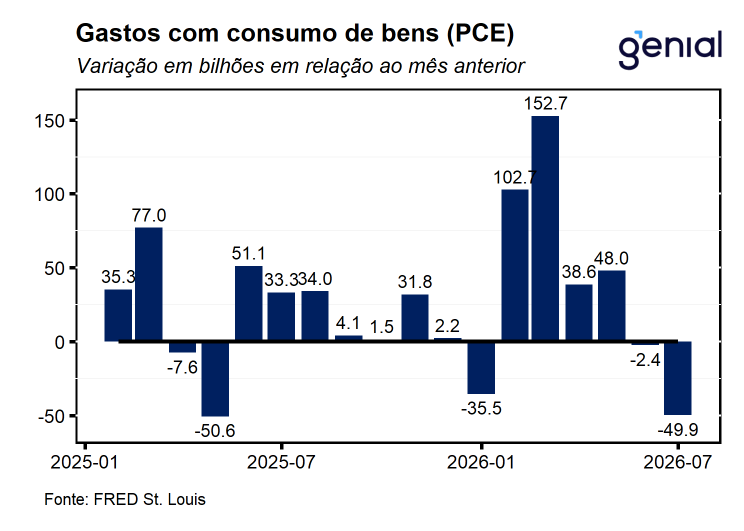
Por sua vez, os gastos com consumo pessoal (personal consumption expenditures) avançaram 0,2% m/m em julho, desacelerando em relação aos 0,3% m/m observados em junho, mas ficando acima da expectativa consensual de mercado de alta de 0,1% m/m (Bloomberg). Em termos reais, contudo, o consumo apresentou estabilidade na margem, após alta de 0,4% m/m no mês imediatamente anterior, indicando uma perda relevante de dinamismo na entrada do terceiro trimestre. O avanço nominal de US$ 36,3 bilhões foi inteiramente sustentado pelos serviços, que cresceram US$ 86,2 bilhões, enquanto os gastos com bens recuaram US$ 49,9 bilhões. Entre os serviços, os principais destaques foram serviços financeiros e seguros, saúde e habitação e utilidades, com avanços de US$ 24,3 bilhões, US$ 23,2 bilhões e US$ 16,4 bilhões, respectivamente. Em sentido contrário, a queda dos gastos com bens foi liderada por gasolina e outros bens energéticos, bens recreativos e veículos e veículos e peças, com recuos de US$ 14,0 bilhões, US$ 13,6 bilhões e US$ 9,4 bilhões, respectivamente.
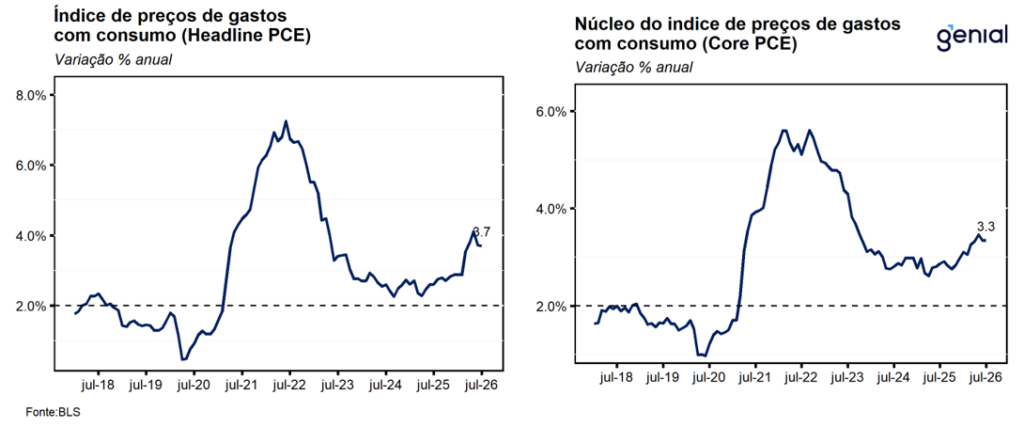
Em relação ao índice de preços de gastos com consumo (PCE price index), o índice cheio avançou 0,2% m/m em julho, revertendo a deflação de 0,1% m/m observada em junho e vindo acima da expectativa consensual de mercado de alta de 0,1% m/m (Bloomberg). Na comparação interanual, a inflação permaneceu em 3,7% a/a, frustrando a expectativa de desaceleração para 3,6% a/a (Bloomberg). Por sua vez, o núcleo do PCE, que exclui alimentos e energia, registrou avanço de 0,2% m/m, em linha com o esperado pelo mercado (Bloomberg), mas acelerando em relação aos 0,1% m/m observados no mês imediatamente anterior. Em 12 meses, o núcleo permaneceu estável em 3,3% a/a, também em linha com o consenso (Bloomberg). Dessa forma, a divulgação interrompeu parte da melhora observada em junho, principalmente no índice cheio, ao mesmo tempo em que a inflação subjacente continuou avançando em ritmo moderado na margem, embora permaneça significativamente acima da meta de 2,0% do Fed.
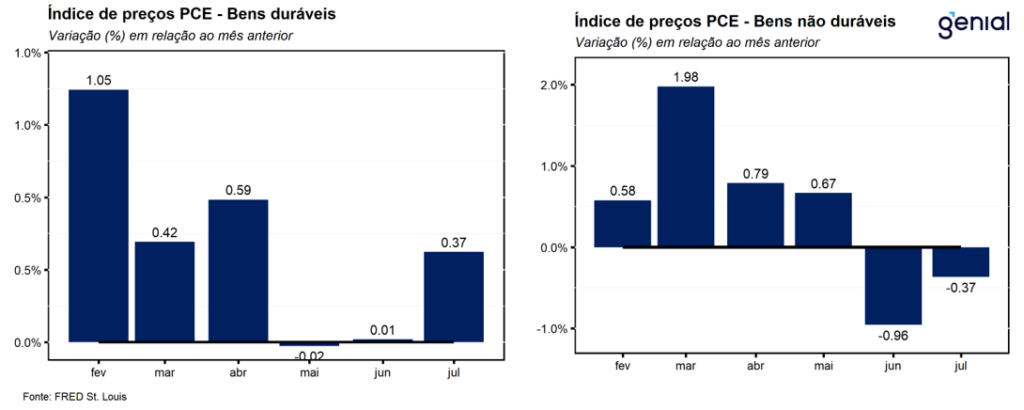
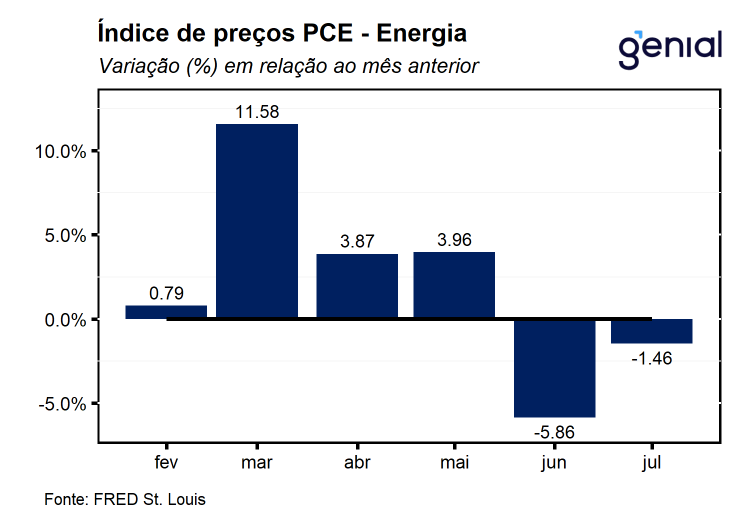
A composição do resultado trouxe uma leitura menos favorável do que a observada em junho, com alguma retomada das pressões tanto em bens quanto em serviços. A inflação de bens permaneceu em território deflacionário, mas a queda perdeu intensidade, passando de -0,6% m/m em junho para -0,1% m/m em julho. O movimento refletiu, de um lado, a aceleração dos preços de bens duráveis, que passaram de estabilidade para alta de 0,4% m/m, e, de outro, uma deflação menos intensa dos bens não duráveis, que saiu de -1,0% m/m para -0,4% m/m. Dentro dos componentes mais voláteis, os preços de energia continuaram recuando, mas em ritmo significativamente menor, de -5,9% m/m para -1,5% m/m, enquanto alimentos passaram de alta de 0,3% m/m para queda de 0,1% m/m. Pelo lado dos serviços, a inflação acelerou de 0,1% m/m para 0,3% m/m, contribuindo para que o núcleo do PCE avançasse de 0,1% m/m para 0,2% m/m. Dessa forma, diferentemente de junho, quando o alívio inflacionário foi acompanhado por forte desaceleração dos serviços e estabilidade dos bens duráveis, julho apresentou alguma recomposição das pressões nesses componentes. Ainda assim, o núcleo permaneceu estável em 3,3% a/a e o PCE de mercado excluindo alimentos e energia manteve alta de 0,2% m/m, sugerindo que, por ora, o movimento não configura uma reaceleração disseminada da inflação. O resultado, contudo, reforça a necessidade de cautela, sobretudo porque a contribuição baixista da energia perdeu força e a evolução do conflito no Oriente Médio permanece como risco para os índices cheios e para um eventual repasse mais persistente aos componentes subjacentes.
A poupança pessoal apresentou uma recuperação relevante em julho. A renda pessoal disponível avançou US$ 125,9 bilhões, enquanto as despesas pessoais cresceram apenas US$ 36,6 bilhões. Como resultado, a poupança pessoal aumentou de US$ 646,1 bilhões para US$ 712,0 bilhões na métrica anualizada, enquanto a taxa de poupança avançou de 2,7% para 3,0% da renda disponível. O movimento representa uma mudança importante em relação à dinâmica observada em junho, quando o crescimento dos gastos havia superado o avanço da renda e pressionado a poupança das famílias. Nesse sentido, a combinação entre maior crescimento da renda real, estabilidade do consumo real e recomposição da poupança sugere alguma melhora da posição financeira das famílias, ao mesmo tempo em que pode estar sinalizando uma moderação dos gastos na entrada do terceiro trimestre.
De modo geral, avaliamos que os dados divulgados hoje apresentaram uma composição mista. Pelo lado da inflação, a alta de 0,2% m/m do índice cheio veio acima das expectativas e interrompeu parte do forte alívio observado em junho, enquanto o núcleo voltou a acelerar na margem, embora tenha permanecido estável em 3,3% a/a. Em contrapartida, o consumo real ficou praticamente estável em julho, após dois meses consecutivos de alta de 0,4% m/m, ao mesmo tempo em que a renda disponível real acelerou e a taxa de poupança apresentou recuperação. Dessa forma, o resultado reforça uma combinação entre uma inflação ainda desconfortável e uma perda de fôlego da demanda das famílias no mês. Em conjunto com a perda recente de dinamismo do mercado de trabalho, avaliamos que os dados permanecem favoráveis à manutenção de uma postura de wait and see pelo Fed nas próximas reuniões. Por ora, o resultado segue compatível com nosso cenário de manutenção da Fed Funds rate no intervalo entre 3,50% e 3,75% a.a. até o fim do ano, embora permaneçam riscos altistas para a trajetória de juros caso o prolongamento do conflito no Oriente Médio volte a pressionar de forma persistente os preços de energia e produza evidências mais claras de repasse para o núcleo da inflação.